Meno credito alle piccole imprese: numeri e cause

Un miliardo di credito in meno, dal 2021 a marzo 2026, per le piccole imprese umbre. La perdita reale è del 38,8%, con un divario cumulato che in quattro anni arriva a 2,6 miliardi di euro l’anno. Per un’azienda sono in media circa 15mila euro di credito in meno.

È quanto emerge dall’elaborazione della Camera di Commercio dell’Umbria sui dati della Banca d’Italia e dell’Istat. Un ridimensionamento che colpisce soprattutto le aziende minori, proprio mentre quelle più grandi hanno ricominciato a ottenere maggiori finanziamenti.

Tra la fine del 2021 e marzo 2026 i prestiti alle piccole imprese umbre sono diminuiti di oltre un miliardo di euro, tenendo conto dell’inflazione. Il numero delle imprese individuali e delle società di persone si è ridotto del 6,7% fino al 2025. Per azienda significa appunto circa 15mila euro di credito tra quello che ricevevano a fine 2021 e quello che ricevevano a marzo 2026. La contrazione si è protratta per oltre quattro anni, portando la minore disponibilità cumulata a una stima di 2,6 miliardi di euro-anno. Ma dietro il ridimensionamento non ci sono soltanto le banche: pesano anche gli investimenti rinviati, il minore ricorso ai prestiti e la prudenza nella valutazione delle aziende.

Il commento

Giorgio Mencaroni, presidente della Camera di Commercio dell’Umbria: “La riduzione del credito alle piccole imprese umbre ha assunto dimensioni che non possono lasciarci indifferenti. Perdere quasi il 39% del valore reale dei finanziamenti in poco più di quattro anni significa restringere gli strumenti a disposizione di una parte fondamentale della nostra economia. Le banche devono fare di più per sostenere le imprese, soprattutto quelle di minori dimensioni, con condizioni accessibili e una maggiore attenzione alla qualità dei progetti. Allo stesso tempo, dobbiamo rilanciare gli investimenti: senza credito adeguato e senza fiducia nel futuro, per le nostre aziende diventa più difficile crescere”.

I dati

Nel dicembre 2021 le piccole imprese umbre avevano prestiti bancari per 2 miliardi e 244 milioni di euro. A marzo 2026 erano scesi a 1 miliardo e 593 milioni. La differenza è di 651 milioni, ma diventa circa un miliardo e 11 milioni, pari al 38,8%, se si tiene conto della perdita di potere d’acquisto della moneta. È questo il significato del calo reale: oggi il credito disponibile vale molto meno rispetto a quattro anni fa.

Un calo nel tempo

La riduzione non si è verificata tutta insieme, ma si è prolungata nel tempo. Confrontando i prestiti disponibili durante gli anni con quelli della fine del 2021, sempre tenendo conto dell’inflazione, si ottiene una minore disponibilità cumulata stimata in 2,61 miliardi di euro-anno. Questa somma indica quanto è stato ampio il calo e per quanto tempo si è protratto. Per fare un esempio, disporre di 100 milioni di credito in meno per tre anni significa avere un divario cumulato di 300 milioni di euro-anno. Non sono 300 milioni di nuovi prestiti negati: sono tre anni trascorsi con 100 milioni di credito in meno. Il valore umbro è una stima costruita sull’andamento dei finanziamenti rilevato fra il 2021 e il 2026.

Le piccole aziende diminuiscono molto meno del credito

Il dato più significativo emerge dal confronto con il numero delle imprese. Alla fine del 2021 in Umbria erano attive 60.779 imprese individuali e società di persone. Alla fine del 2025 erano diventate 56.702, ossia 4.077 in meno, il 6,7%.

Nello stesso intervallo considerato per i finanziamenti, che arriva fino a marzo 2026, il credito reale è diminuito di quasi il 39%. La riduzione delle aziende spiega dunque soltanto una parte della contrazione bancaria.

Rapportando i prestiti al numero delle imprese considerate, la disponibilità media passa indicativamente da 42.800 euro per azienda, tenendo conto dell’inflazione, a 28.100 euro. Significa circa 14.750 euro in meno, il 34,4%, fra la fine del 2021 e marzo 2026. Non sono 15mila euro perduti ogni anno, ma la differenza complessiva fra l’inizio e la fine del periodo.

Il dato è una stima, perché le classificazioni utilizzate dalla Banca d’Italia e dal Registro delle imprese non coincidono perfettamente. Inoltre comprende anche aziende senza debiti bancari. Ma il risultato resta chiaro: il credito si è ridotto molto più rapidamente del numero delle imprese.

Meno prestiti, anche perché le imprese investono poco

A questo punto emerge la questione decisiva: perché i finanziamenti sono diminuiti tanto?

La prudenza delle banche ha certamente un ruolo. Ma non è l’unica spiegazione. Secondo un’indagine della Banca d’Italia pubblicata il 1° luglio 2026, nella seconda metà del 2025 la domanda di prestiti delle imprese italiane si è indebolita, soprattutto per il rallentamento degli investimenti. Il fenomeno è risultato particolarmente evidente nel Centro e nel Mezzogiorno.

In Umbria, dove gli investimenti privati hanno mostrato segnali di debolezza, molti imprenditori si trovano a valutare con prudenza nuovi macchinari, ampliamenti e progetti produttivi. Quando un investimento viene rinviato, spesso viene rinviata anche la richiesta del finanziamento necessario.

Altre aziende preferiscono utilizzare risorse proprie, evitando di indebitarsi. Ma non bisogna confondere situazioni differenti. Un’impresa che non chiede un prestito perché non ne ha bisogno è in una condizione molto diversa da quella che vorrebbe finanziarsi e non ci riesce. I dati disponibili non consentono di stabilire con precisione quanto pesino queste due situazioni in Umbria.

Le aziende maggiori recuperano, le piccole restano indietro

Nel marzo 2026 i prestiti alle imprese umbre medio-grandi crescevano dell’1,6% rispetto a un anno prima, mentre quelli alle piccole diminuivano del 5,5%. Dei 1.593 milioni destinati alle aziende minori, 928 milioni riguardavano le cosiddette famiglie produttrici, categoria bancaria che comprende determinate attività fino a cinque addetti.

Le piccole imprese incontrano anche condizioni finanziarie più onerose. Per i prestiti destinati alle esigenze di liquidità, i tassi rilevati erano del 9,4% per le piccole società, contro il 5% delle medio-grandi. Il confronto riguarda finanziamenti e aziende con caratteristiche differenti, ma mostra una distanza che può incidere sulle scelte imprenditoriali.

Nel frattempo le banche tendono a concentrare una quota maggiore dei finanziamenti sulle aziende considerate più sicure. Tra il 2024 e il 2025 la percentuale di credito destinata alle imprese con minore probabilità di insolvenza è salita dal 48,3% al 51,4%, secondo la rilevazione AnaCredit della Banca d’Italia, che non comprende le ditte individuali.

L’Umbria perde più dell’Italia, Toscana e Marche fanno peggio

La contrazione non riguarda soltanto l’Umbria. Nel marzo 2026 i prestiti alle piccole imprese erano diminuiti del 5,5% rispetto a un anno prima nella regione, contro il 4,3% nazionale. In Toscana la flessione raggiungeva il 6,4%, nelle Marche il 7,1%.

Sono dati riferiti all’ultimo confronto annuale, non all’intero periodo dal 2021. Mostrano comunque che la difficoltà delle piccole aziende ad accedere e ricorrere al credito è una questione più ampia, che attraversa il Centro Italia.

Le differenze emergono anche tra i settori produttivi umbri. A marzo 2026 i finanziamenti alla manifattura aumentavano del 4,7%, quelli alle costruzioni dello 0,5%, mentre nei servizi diminuivano del 3%. Queste percentuali riguardano imprese di ogni dimensione, non soltanto quelle piccole.

Il quadro lascia aperta una domanda importante. Quante aziende hanno ridotto spontaneamente il ricorso alle banche e quante, invece, avrebbero voluto investire senza riuscire a ottenere un finanziamento adeguato? Per rispondere occorrono dati sulle richieste di prestito presentate, accolte o respinte.

È una distinzione che riguarda da vicino artigiani, commercianti e piccoli imprenditori. E che aiuta a comprendere perché, dietro una stessa diminuzione del credito, possano nascondersi situazioni economiche molto diverse.

L’impatto del PNRR sull’economia umbra

Nell’ambito del PNRR al 15 aprile di quest’anno risultavano assegnati circa 2 miliardi di euro per interventi da realizzare in Umbria o a favore di soggetti privati con sede in regione, l’1,4% del totale nazionale.

In rapporto alla popolazione le risorse erano pari a 2.401 euro pro capite, un valore leggermente inferiore alla media italiana (2.471). Più della metà era concentrata nei progetti dedicati alla rivoluzione verde e transizione ecologica (missione 2) e all’istruzione e ricerca.

Per gli interventi sotto la responsabilità dei soggetti attuatori pubblici la fase successiva a quella dell’assegnazione delle risorse è costituita dallo svolgimento delle gare di appalto. Secondo i dati dell’Autorità nazionale anticorruzione (ANAC) e del portale della Presidenza del Consiglio dei ministri dedicato al monitoraggio del Piano (Italia Domani), in Umbria alla fine del 2025 le gare finanziate erano oltre 4.300, per un valore complessivo di 1,2 miliardi di euro. Quelle aggiudicate ammontavano a circa l’85% del valore bandito (un dato superiore alla media delle regioni del Centro e del Paese).

Sulla base dei dati presenti sul portale Italia Domani, al 15 aprile per le risorse identificate da un Codice unico di progetto (CUP)
i pagamenti effettuati a valere sulle risorse del Piano per interventi localizzati in Umbria erano pari a 1,2 miliardi di euro, il 59% dei finanziamenti del PNRR. Più del 57% degli esborsi erano concentrati nelle missioni 2 (rivoluzione verde e transizione ecologica) e 4 (istruzione e ricerca).

Alla fine del 2025 le aziende beneficiarie del PNRR con sede legale in Umbria avevano ricevuto, anche al di fuori del Piano, 133
milioni di euro in sovvenzioni dirette ed erano risultate aggiudicatarie di 2,5 miliardi da gare pubbliche. Nel caso dei trasferimenti diretti, il 43% dell’ammontare aveva interessato imprese dei servizi e il 31 aziende della manifattura (47 e 27%, rispettivamente, nella media nazionale; fig. 6.4.b). Il ruolo preponderante in termini di importi assegnati a seguito della partecipazione alle gare era svolto dalle imprese delle costruzioni e da quelle agricole.

Credito al consumo, le famiglie umbre le più indebitate d’Italia

La regione dove le famiglie consumatrici sono più esposte a breve con banche e finanziarie è l’Umbria. Nel 2025 (l’ultimo anno per il quale si hanno dati definitivi) il debito al consumo per nucleo è stato pari a 7.514 euro (+5,1% rispetto al 2024). Seguono la Toscana con 7.399 euro (+5,6%) e la Sicilia con 7.383 euro (+4,5%). In Umbria il totale del credito al consumo erogato è arrivato a 2.919,8 milioni di euro (+142,4 milioni).

In Italia il credito al consumo delle famiglie è in media di 6.657 euro. Il credito al consumo erogato dalle banche e dalle finanziarie alle famiglie consumatrici italiane ha sfiorato i 178 miliardi di euro. L’Ufficio studi della Cgia evidenzia che nove anni fa questa cifra era molto più contenuta, con un aumento del 62% pari, in termini assoluti, a +68 miliardi circa. Un balzo notevole, che spiega i cambiamenti nelle abitudini di spesa e, soprattutto, nella capacità economica delle famiglie. 

I tassi

Per il credito al consumo, rileva ancora la Cgia, l’aumento del TAEG degli ultimi anni è stato notevole. Si è passati dal 7,64% del 2021 a una crescita costante fino al 10,16 nel 2023. Nei due anni successivi è oscillato attorno al 10%, ma a luglio di quest’anno è salito sino al 10,38 per cento. Se tra la fine del 2025 e luglio 2026 il TAEG applicato sull’acquisto della casa è rimasto immutato, quello del credito al consumo è salito di 41 punti base. Una spinta arrivata soprattutto dalle fiammate inflazionistiche che hanno colpito l’Eurozona, a cui la BCE ha risposto alzando il tasso sui rifinanziamenti, oggi al 2,65%.

I mutui

Se al credito al consumo erogato dalle sole banche (127 miliardi di euro) si aggiungono ii 447,5 miliardi di mutui per l’acquisto di un’abitazione che 3,8 milioni di famiglie hanno acceso con gli istituti di credito e altre forme di prestiti residuali, il debito complessivo sale a 612,6 miliardi di euro. In Puglia i mutui per la casa accesi sono stati 21.383.

Così il ricorso degli umbri al credito al consumo

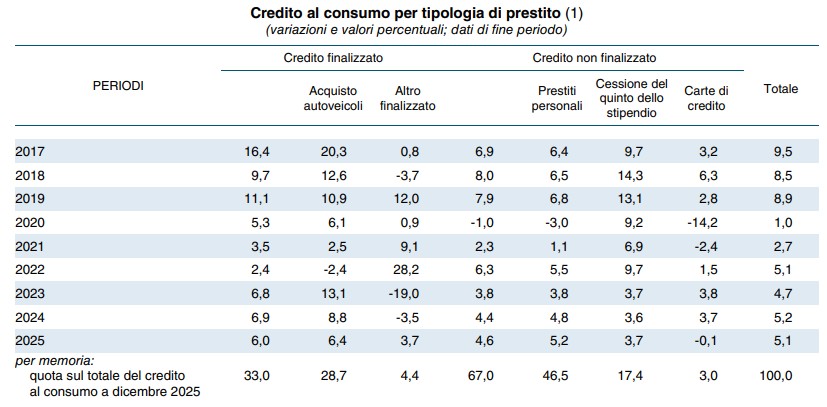
Continua a crescere in Umbria il riscorso al credito al consumo. Nel 2025 il credito al consumo è aumentato in misura sostanzialmente analoga all’anno precedente (+5,1%).

Rileva la Banca d’Italia nel suo rapporto sull’economia umbra come, a fronte dell’accelerazione dell’attività delle banche (dal 3,3 al 4,1%) si è registrato il rallentamento di quella delle società finanziarie (al 7,8% dal 10,3).

Alla lieve intensificazione della crescita dei prestiti personali si è contrapposta l’attenuazione di quella relativa al credito finalizzato all’acquisto di autoveicoli.

Sulla base di elaborazioni della Banca d’Italia sui dati del Consorzio per la Tutela del Credito (CTC), l’espansione registrata nel corso del 2025 si è orientata maggiormente verso prestiti di importo più elevato, scadenza più lunga e con un profilo di rischio maggiore; è stata confermata la preferenza per rapporti consolidati e con clientela relativamente più anziana.

Sulla base delle informazioni fornite dal campione delle banche che partecipano alla Rilevazione statistica armonizzata sui tassi di interesse, il costo del credito al consumo si è ulteriormente ridotto, in linea con il dato nazionale (8,5% nel quarto trimestre del 2025).

Quanto ai consumi delle famiglie umbre, dopo la precedente fase di stagnazione, la dinamica ha proseguito a crescere con una intensità analoga a quella dell’ultimo trimestre del 2024; nel complesso dello scorso anno l’aumento è stato dell’1,5%.

Quanto alla composizione, il 67% del credito al consumo è stato finalizzato (il 28,7% per l’acquisto di auto).

In Umbria oltre 388 mila mezzi saranno esenti dal bollo

In Umbria nel 2027 388.100 possessori di auto e moto con una potenza uguale o inferiore a 80 Kw non pagheranno il bollo.

Il Ministero delle Infrastrutture e dei Trasporti ha reso noti i numeri, regione per regione, dei mezzi esenti. Non si tratta in assoluto di tutti quelli di potenza al di sotto della soglia, che sono oltre 548mila. Infatti, nel caso si posseggano più mezzi con una potenza al di sotto della soglia, una persona fisica può usufruire di una sola esenzione, per la moto o l’auto che paga di meno. Non sono previsti limiti legati all’Isee.

Il provvedimento è temporaneo (al momento varrà sicuramente per il 2027) perché è stato introdotto con un decreto. Il Governo ha però annunciato che la misura sarà resa strutturale, e quindi per queste potenze l’esenzione dovrebbe restare.

La potenza in Kw del proprio mezzo è indicata sul libretto, nel riquadro P.2.

Pagamenti, in Umbria c’è attendere | Piccole imprese le più puntuali

La PA è diventata più rapida nel pagare le fatture correnti, quelle emesse di recente. Ma non riesce a saldarle tutte. E così, se anche i tempi dei pagamenti si riducono, il credito tale delle imprese è salito a 64,2 miliardi di euro. E nelle transazioni tra privati, in Umbria l’attesa è comunque più lunga rispetto alla media nazionale: circa il 37% delle imprese paga rispettando le scadenze.

Secondo gli ultimi dati resi noti da Cribis, nelle transazioni commerciali tra aziende private relative al secondo trimestre di quest’anno, i pagatori puntuali in Italia sono scesi al 42% (-2% rispetto allo stesso periodo del 2025).

Dalle abitudini di pagamento per tipologia di azienda, solo il 21% delle grandi imprese ha onorato l’impegno entro la scadenza prevista dal contratto. Nelle medie, invece, la percentuale è stata del 35,7 e tra le piccole il 41,8.

Le più “corrette” sono state le micro aziende che hanno pagato i propri fornitori nel 42,7% dei casi.

La situazione nelle regioni e nei territori

A livello territoriale, la situazione più virtuosa si è verificata in Lombardia. In questa regione il 51,6% dei committenti ha pagato i fornitori entro la scadenza prevista dal contratto. Seguono l’Emilia Romagna con il 51,2, il Veneto con il 51, le Marche con il 49,7 e il Trentino Alto Adige con il 44,3.

Le aree geografiche che occupano le ultime posizioni del ranking regionale sono la Toscana con il 29,2% di puntualità, la Sicilia con il 27,2
e la Calabria con il 26,7.

A livello provinciale Sondrio, Bergamo, Belluno e Lecco sono le migliori pagatrici, mentre le peggiori riguardano Trapani, Caltanissetta, Catanzaro e Siracusa.

In Umbria 350mila lavoratori dipendenti, ma anche loro pagano tasse “nascoste”

In Umbria ci sono (il dato è riferito al 2024, l’ultimo anno per il quale ci sono numeri ufficiali definitivi) circa 350mila lavoratori autonomi. A cui si aggiungono 241mila percettori di reddito da pensione, rispetto alla platea complessiva di circa 643mila contribuenti.

I lavoratori autonomi sono quelli che non hanno contezza di quante tasse pagano, per il meccanismo del sostituto d’imposta che vede il prelievo direttamente alla fonte. Anche se, ricorda la CGIA, pur “sentendo” maggiormente il carico tributario, spesso anche le partite Iva non hanno chiara la cifra esatta di tasse che
versano ogni anno, visto il sistema di liquidazione dell’Irpef: oltre al saldo dell’anno precedente, richiede un acconto del 100% per l’anno in corso, rendendolo poco trasparente e penalizzante in caso di incrementi di reddito.

Tra l’altro, va ricordato che l’Irpef, pur essendo l’imposta che garantisce il maggior gettito per l’erario, incide sulle entrate fiscali complessive “solo” per il 30% circa.

Nel complesso, nel 95,7% delle tasse pagate le famiglie dei lavoratori dipendenti pagano tasse e contributi senza nemmeno rendersene conto, perché sono trattenuti automaticamente dalla busta paga, oppure sono già inclusi nel prezzo di ciò che acquistano ogni giorno. Tra tasse prelevate “alla fonte” come l’Irpef o i contributi Inps o imposte “nascoste” come l’Iva, le accise sui carburanti o le imposte sulla RC auto.

Le azioni per contrastare la desertificazione bancaria in Umbria

Accordo tra Regione Umbria, Anci e organizzazioni sindacali di categoria del credito (Fabi, First-Cisl, Fisac-Cgil, Uilca, Unisin) per contrastare la desertificazione bancaria sul territorio.

Per i prossimi quattro anni, Regione, Comuni umbri e sindacati bancari si impegnano a lavorare insieme per contrastare la desertificazione bancaria, garantendo la qualità dei servizi e sostegno all’economia locale, e affrontare con determinazione le criticità del settore del credito, garantendo al contempo la stabilità occupazionale nel settore.

L’intesa nasce da un percorso di confronto avviato già nella primavera del 2026 tra Regione, Anci Umbria e le sigle sindacali del credito, che ha portato a individuare strumenti condivisi per contenere un fenomeno che negli ultimi anni ha colpito duramente il territorio umbro.

I numeri della desertificazione bancaria in Umbria

I numeri che hanno motivato l’iniziativa, esposti prima della firma dall’assessore allo Sviluppo economico Francesco De Rebotti, sono allarmanti. Secondo i più recenti dati disponibili sulla desertificazione bancaria, in Umbria vivono ormai circa 53mila persone in Comuni completamente privi di sportelli bancari, un numero cresciuto del 10% solo nell’ultimo anno, mentre sono circa 3.400 le imprese che non hanno più una filiale di riferimento sul proprio territorio, anch’esse in aumento del 10%. Un terzo dei Comuni umbri è oggi senza alcuno sportello bancario, e altri 24 Comuni ne conservano soltanto uno: condizione che, se il trend non dovesse cambiare, rischia entro pochi anni di lasciare senza filiali oltre la metà dei Comuni della regione.

Proietti: fenomeno che incide sulla vita quotidiana

“Un fenomeno – ha detto la presidente della Regione Stefania Proietti – che incide profondamente sulla vita quotidiana delle persone e delle imprese, colpendo in particolare le aree interne, i borghi e i piccoli Comuni umbri, dove la chiusura di uno sportello significa spesso l’ultimo presidio di prossimità che viene meno. Da qui la scelta di istituzioni e parti sociali di costruire una risposta di sistema, la prima a livello nazionale, condivisa e non più affidata alla sola iniziativa dei singoli soggetti. Sono intenzionata a sottoporla alla Conferenza delle Regioni, affinché possa servire da paradigma per la sottoscrizione di altri documenti analoghi”.

Gori: un ulteriore passo avanti

“Quello di oggi – ha affermato Federico Gori, presidente di Anci Umbria – è un ulteriore passo avanti verso la tutela del credito territoriale, un servizio che rappresenta un presidio fondamentale per le nostre comunità. Da anni, come istituzioni e come Anci Umbria, siamo impegnati nel contrasto allo spopolamento e all’invecchiamento demografico. Questo protocollo si inserisce pienamente in tale percorso, con l’obiettivo di preservare nei territori, soprattutto quelli più piccoli e fragili, la presenza di servizi essenziali. Con la firma di questo protocollo, saremo nelle condizioni di strutturare percorsi concreti per mantenere attivi questi servizi e a individuare soluzioni capaci di rispondere alle esigenze dei territori”.

Il ruolo dei sindacati

Le organizzazioni sindacali del credito si impegnano a favorire il confronto sulle politiche regionali, a collaborare nelle attività di formazione e nella raccolta di dati sulle dinamiche occupazionali e di mercato, e a monitorare costantemente le difficoltà di accesso al credito segnalate dal territorio.

Le azioni previste

Il Protocollo si propone innanzitutto di contrastare la desertificazione bancaria e l’impoverimento dei servizi territoriali essenziali che ne deriva. A questo si affianca l’impegno a sostenere l’occupazione e la qualità del lavoro nel settore del credito, a facilitare l’accesso al credito per famiglie e imprese umbre e a promuovere una maggiore responsabilità sociale delle banche, chiamate a rafforzare la propria integrazione nel tessuto economico e sociale della regione.

Per dare concretezza a questi obiettivi, l’intesa prevede l’istituzione, entro sei mesi dalla firma, di un Tavolo del Credito Regionale, al quale prenderà parte anche Gepafin, che avrà il compito di monitorare i flussi di finanziamento, sostenere gli investimenti e prevenire situazioni di crisi di liquidità sul territorio. Accanto al Tavolo nascerà un Osservatorio Regionale sull’attività bancaria, incaricato di seguire l’evoluzione del fenomeno e di elaborare classifiche di sostenibilità delle banche presenti in Umbria.
Le parti si sono inoltre impegnate a promuovere iniziative congiunte di studio, ricerca e sensibilizzazione sui temi più rilevanti per il settore bancario e per i suoi lavoratori, così come programmi di formazione e riqualificazione professionale per il personale del credito e della finanza, anche facendo leva su fondi europei e nazionali. Un capitolo specifico dell’intesa è dedicato poi alla ricerca di soluzioni per i Comuni più esposti al rischio di desertificazione bancaria, con l’obiettivo di individuare risposte su misura per le situazioni più critiche.

Mutui e mercato immobiliare, l’andamento in Umbria nell’ultimo anno

Nel corso del 2025 in Umbria i finanziamenti per l’acquisto di abitazioni sono tornati a crescere in modo sostenuto: +2,8%. L’aumento ha seguito la sostenuta espansione delle nuove erogazioni (da 375 a 483 milioni di euro), connesse con il positivo andamento del mercato immobiliare.

La Banca d’Italia rileva che il costo dei mutui a tasso variabile ha continuato a diminuire. Nella seconda parte del 2025 si è collocato al di sotto di quello dei contratti a tasso fisso, che invece ha registrato un lieve aumento. Questo ha comportato una moderata riduzione della quota delle relative emissioni, che tuttavia rimangono ampiamente predominanti.

Le operazioni di surroga e sostituzione sono aumentate del 24,9%; sono giunte a rappresentare l’1,4% delle consistenze dei prestiti di inizio anno, il valore più alto dal 2022.

Nel 2025 l’erogazione di nuovi mutui ha continuato a interessare maggiormente i giovani, mantenendosi su un livello storicamente elevato. Questo fenomeno, secondo la Banca d’Italia, è stato favorito dal ricorso alla garanzia pubblica per l’acquisto della prima
casa, soprattutto di quella fino all’80%.

Il mercato immobiliare ha confermato i segnali di ripresa emersi alla fine del 2024; le compravendite sono aumentate del 10,9% (7,4 in Italia), tornando sui livelli del 2005. La crescita, più marcata per le abitazioni con superficie maggiore di 85 metri quadri, è stata diffusa a tutte le tipologie di comuni.

Le elaborazioni condotte sui dati tratti dalla piattaforma digitale Immobiliare.it indicano che nel primo trimestre del 2026 l’attività di ricerca online di abitazioni si è mantenuta vivace.

Secondo le stime della Banca d’Italia su dati OMI e Istat, nel 2025 in Umbria la crescita dei prezzi di vendita delle abitazioni si è rafforzata (3,0%), pur rimanendo al di sotto della media nazionale (4,0); il comparto delle locazioni ha registrato un analogo andamento (2,3 contro 3,9%).

Rottamazione bollo auto, interessate circa 7mila famiglie umbre

La Regione Umbria, con l’approvazione in Assemblea Legislativa della norma che stabilisce la definizione agevolata per la tassa automobilistica, ha aderito ufficialmente alla rottamazione-quinquies, in attuazione di quanto previsto dal Decreto Legge 27 marzo 2026, n. 38.

L’intervento – spiegano la presidente Stefania Proietti e l’assessore al Bilancio Tommaso Bori – che prevede l’applicazione della definizione agevolata attraverso la cancellazione di sanzioni e interessi per i contribuenti umbri, consentirà ai cittadini di saldare il proprio debito pagando unicamente l’imposta dovuta, con il totale azzeramento di sanzioni, interessi e accessori.

La definizione agevolata potrà essere effettuata con riferimento alle cartelle esattoriali che vanno dal 2000 al 2021 e si stima possa interessare tra 5.000 e 7.000 famiglie.

“Un intervento pensato per supportare i contribuenti riducendo il carico economico e, al contempo, per rendere più efficiente e virtuosa la gestione delle entrate regionali – hanno affermato la presidente Proietti e l’assessore Bori – recuperando parte dei crediti giacenti affidati all’Agenzia delle entrate, che altrimenti avrebbero ridotte probabilità di incasso integrale”.

“Con questo provvedimento – proseguono – coniughiamo equità fiscale, sostegno concreto alle famiglie e rigorosa tutela dei conti pubblici – Offriamo ai cittadini quindi, un’opportunità reale per regolarizzare la propria posizione azzerando il peso di sanzioni e interessi accumulati negli anni ed, allo stesso tempo, rendiamo più moderna ed efficace la gestione del fisco regionale”. Ig/g/nnn